ضريبة القيمة المضافة في السعودية والإمارات وضريبة السلع والخدمات في الهند: دليل 2026 لأصحاب الأعمال
بقلم Vikn Codes نُشر في
نسب الضريبة وحدود التسجيل والإقرارات ومواعيد الفوترة الإلكترونية لضريبة القيمة المضافة في السعودية والإمارات وضريبة السلع والخدمات (GST) في الهند، جنبًا إلى جنب، للمنشآت العاملة في دولة واحدة أو في الدول الثلاث.
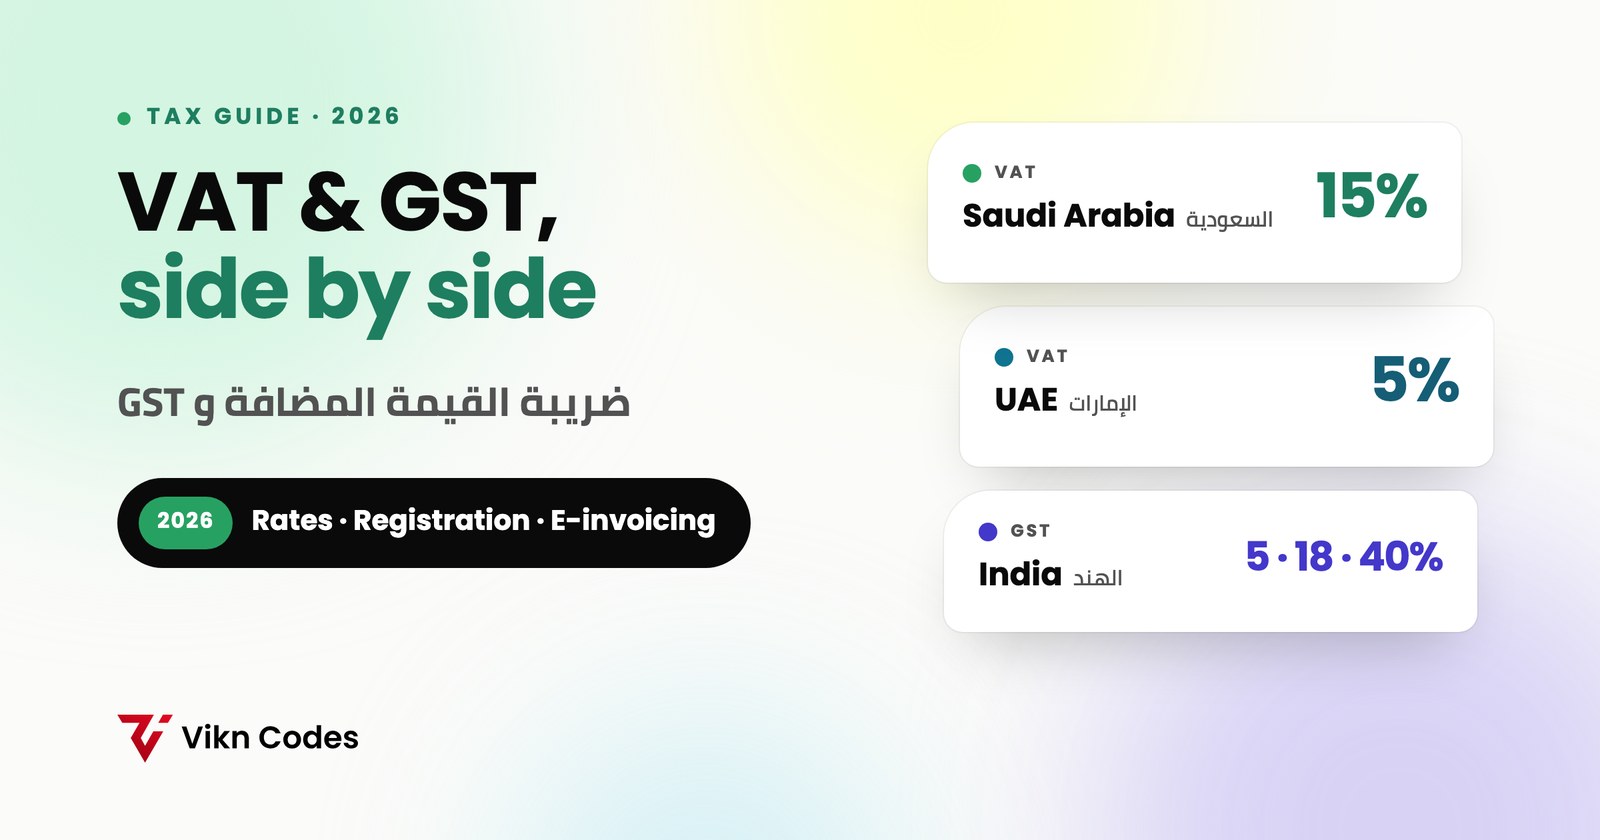
تفرض السعودية والإمارات ضريبة القيمة المضافة، وتفرض الهند ضريبة السلع والخدمات (GST). وكلتاهما ضريبة على الاستهلاك: تحصّلها من العملاء عند كل بيع، ثم تخصم الضريبة التي دفعتها على مشترياتك، وتدفع الفرق للجهة الحكومية.
الفكرة واحدة في الدول الثلاث، لكن النسب والحدود والإجراءات تختلف. يضع هذا الدليل الأنظمة الثلاثة جنبًا إلى جنب لتعرف ما ينطبق على منشأتك في 2026.
نظرة سريعة
| السعودية | الإمارات | الهند | |
|---|---|---|---|
| الضريبة | ضريبة القيمة المضافة | ضريبة القيمة المضافة | GST (CGST + SGST أو IGST) |
| الجهة المختصة | هيئة الزكاة والضريبة والجمارك (زاتكا) | الهيئة الاتحادية للضرائب | مجلس GST / شبكة GSTN |
| النسبة الأساسية | 15% | 5% | 18% (وأيضًا 5% و40%) |
| التسجيل الإلزامي فوق | 375,000 ريال سنويًا | 375,000 درهم سنويًا | 40 لاك روبية (للسلع)، 20 لاك (للخدمات) |
| التسجيل الاختياري من | 187,500 ريال | 187,500 درهم | أي حجم مبيعات |
| الفوترة الإلكترونية | إلزامية، والمرحلة الثانية على موجات | تبدأ في 1 يناير 2027 | لمن تتجاوز مبيعاته 5 كرور روبية |
ضريبة القيمة المضافة في السعودية
- النسبة: 15% على معظم السلع والخدمات منذ 1 يوليو 2020. وتخضع بعض التوريدات لنسبة صفر مثل الصادرات وبعض الأدوية، وتُعفى أخرى مثل معظم الإيجارات السكنية.
- التسجيل: إلزامي عندما تتجاوز المبيعات الخاضعة للضريبة 375,000 ريال خلال 12 شهرًا، واختياري ابتداءً من 187,500 ريال.
- الإقرارات: شهرية إذا تجاوزت المبيعات السنوية 40 مليون ريال، وإلا فربع سنوية. ويُستحق كل إقرار ودفعته في آخر يوم من الشهر التالي.
- الفوترة الإلكترونية: يجب على كل منشأة مسجلة في ضريبة القيمة المضافة إصدار فواتير إلكترونية. ويجري تطبيق المرحلة الثانية، التي تربط نظام الفوترة لديك بمنصة فاتورة، على موجات. وتشمل أحدثها، الموجة 25، المنشآت التي تتجاوز مبيعاتها 187,500 ريال، ويجب إتمامها بحلول 1 فبراير 2027. اطّلع على دليلنا للفوترة الإلكترونية من زاتكا لمزيد من التفاصيل.
ضريبة القيمة المضافة في الإمارات
- النسبة: 5% منذ 1 يناير 2018، مع نسبة صفر للصادرات والنقل الدولي وبعض خدمات التعليم والرعاية الصحية، وإعفاءات مثل الإيجارات السكنية والنقل المحلي للركاب.
- التسجيل: إلزامي عندما تتجاوز التوريدات الخاضعة للضريبة والواردات 375,000 درهم خلال الأشهر الـ12 الماضية، أو يُتوقع تجاوزها خلال الأيام الـ30 القادمة؛ واختياري ابتداءً من 187,500 درهم.
- الإقرارات: ربع سنوية عادةً (وشهرية لبعض المنشآت الكبيرة). ويُستحق الإقرار والدفع خلال 28 يومًا من نهاية الفترة.
- الغرامات: بدأ نظام جديد للغرامات في 14 أبريل 2026، يستبدل الغرامات التراكمية بنسبة سنوية ثابتة على التأخر في السداد، وغرامات أقل وثابتة على الأخطاء التي تصححها بنفسك عبر الإفصاح الطوعي.
- الفوترة الإلكترونية قادمة: تنتقل الإمارات إلى الفوترة الإلكترونية في المبيعات بين المنشآت ومع الجهات الحكومية عبر مزودي خدمات معتمدين (ASP):
| المنشأة | تعيين مزود خدمة معتمد بحلول | الفوترة الإلكترونية إلزامية من |
|---|---|---|
| إيرادات 50 مليون درهم أو أكثر | 30 أكتوبر 2026 | 1 يناير 2027 |
| باقي المنشآت المشمولة | 31 مارس 2027 | 1 يوليو 2027 |
إذا كنت تبيع للمستهلكين فقط (B2C)، فلا تنطبق عليك هذه المراحل الأولى بعد.
ضريبة السلع والخدمات (GST) في الهند
- النسب: منذ 22 سبتمبر 2025 (ويُعرف غالبًا باسم GST 2.0)، تندرج معظم السلع والخدمات تحت شريحتين: 5% و18%، مع 40% للسلع الكمالية والضارة مثل التبغ والمشروبات الغازية، ونسبة صفر للأساسيات مثل المواد الغذائية غير المعلّمة. وأُلغيت شريحتا 12% و28% السابقتان.
- الهيكل: يخضع البيع داخل الولاية الواحدة لضريبتي CGST وSGST (مناصفة)، ويخضع البيع إلى ولاية أخرى لضريبة IGST.
- التسجيل: إلزامي عند تجاوز المبيعات 40 لاك روبية للسلع و20 لاك روبية للخدمات (مع حدود أقل في بعض الولايات ذات الوضع الخاص)، ومن أول عملية بيع في حالات معينة مثل توريد السلع بين الولايات أو البيع عبر منصات التجارة الإلكترونية.
- الإقرارات: نموذج GSTR-1 للمبيعات ونموذج GSTR-3B لملخص الضريبة، شهريًا أو ربع سنويًا ضمن نظام QRMP للمكلفين الأصغر.
- الفوترة الإلكترونية: إلزامية إذا تجاوزت مبيعاتك 5 كرور روبية في أي سنة منذ 2017-2018. وتُسجَّل كل فاتورة في بوابة تسجيل الفواتير (IRP) وتحصل على رقم IRN ورمز QR. وإذا كانت مبيعاتك 10 كرور روبية أو أكثر، فيجب الإبلاغ عن الفواتير خلال 30 يومًا وإلا تعذّر تسجيلها.
خمسة أخطاء نراها كثيرًا
- التأخر في التسجيل. يُحتسب الحد على مدى 12 شهرًا متتالية وليس على السنة الميلادية. راقب مبيعاتك شهريًا عندما تقترب من الحد.
- استخدام نسبة خاطئة. تغيّرت نسب الهند في سبتمبر 2025، وما زالت كثير من قوائم الأسعار وبيانات الأصناف تحمل نسبتي 12% أو 28% القديمتين.
- المطالبة بضريبة لا يحق لك استردادها. تحتاج ضريبة المدخلات إلى فاتورة ضريبية صحيحة باسمك، وفي الهند يجب أيضًا أن يكون المورد قد أدرجها في إقراره لتظهر في نموذج GSTR-2B الخاص بك.
- تعديل الفواتير بعد إصدارها. في السعودية والهند يُصحَّح الخطأ بإشعار دائن أو مدين، ولا يجوز تعديل الفاتورة أو حذفها.
- ترك الفوترة الإلكترونية إلى الشهر الأخير. يستغرق التسجيل والاختبار والتدريب أسابيع، والمواعيد في السعودية والإمارات قريبة.
كيف تساعدك Vikn Codes
تطوّر Vikn Codes برامج الفوترة ونقاط البيع والمحاسبة التي تستخدمها المنشآت في الهند والسعودية والإمارات وعُمان:
- برنامج المحاسبة (Viknbooks و Vikn ERP) مع فواتير ضريبة القيمة المضافة وGST والتقارير الضريبية وحسابات الفروع المتعددة.
- نظام نقاط البيع للتجزئة و**نظام نقاط البيع للمطاعم** (Rassasy) مع فوترة سريعة وإيصالات جاهزة ضريبيًا.
- الفوترة الإلكترونية للمرحلة الثانية من زاتكا مدمجة للسوق السعودي.
لست متأكدًا من الأنظمة التي تنطبق عليك، أو تعمل في أكثر من دولة؟ احجز عرضًا مجانيًا وسيرشدك فريقنا في الهند والخليج.
هذا المقال إرشادي عام، وآخر تحديث له في أكتوبر 2026. تتغير الأنظمة والنسب والمواعيد الضريبية، لذا تأكد دائمًا من التفاصيل الخاصة بمنشأتك لدى زاتكا أو الهيئة الاتحادية للضرائب في الإمارات أو بوابة GST أو مع مستشارك الضريبي.