أساسيات ضريبة القيمة المضافة في السعودية: دليل مبسّط لأصحاب الأعمال (2026)
بقلم Vikn Codes نُشر في
ضريبة القيمة المضافة في السعودية في مكان واحد: نسبة 15%، ومن يجب عليه التسجيل، والتوريدات الخاضعة لنسبة الصفر والمعفاة، والفواتير الضريبية، والإقرارات، والغرامات، ومبادرة إلغاء الغرامات حتى 31 ديسمبر 2026.
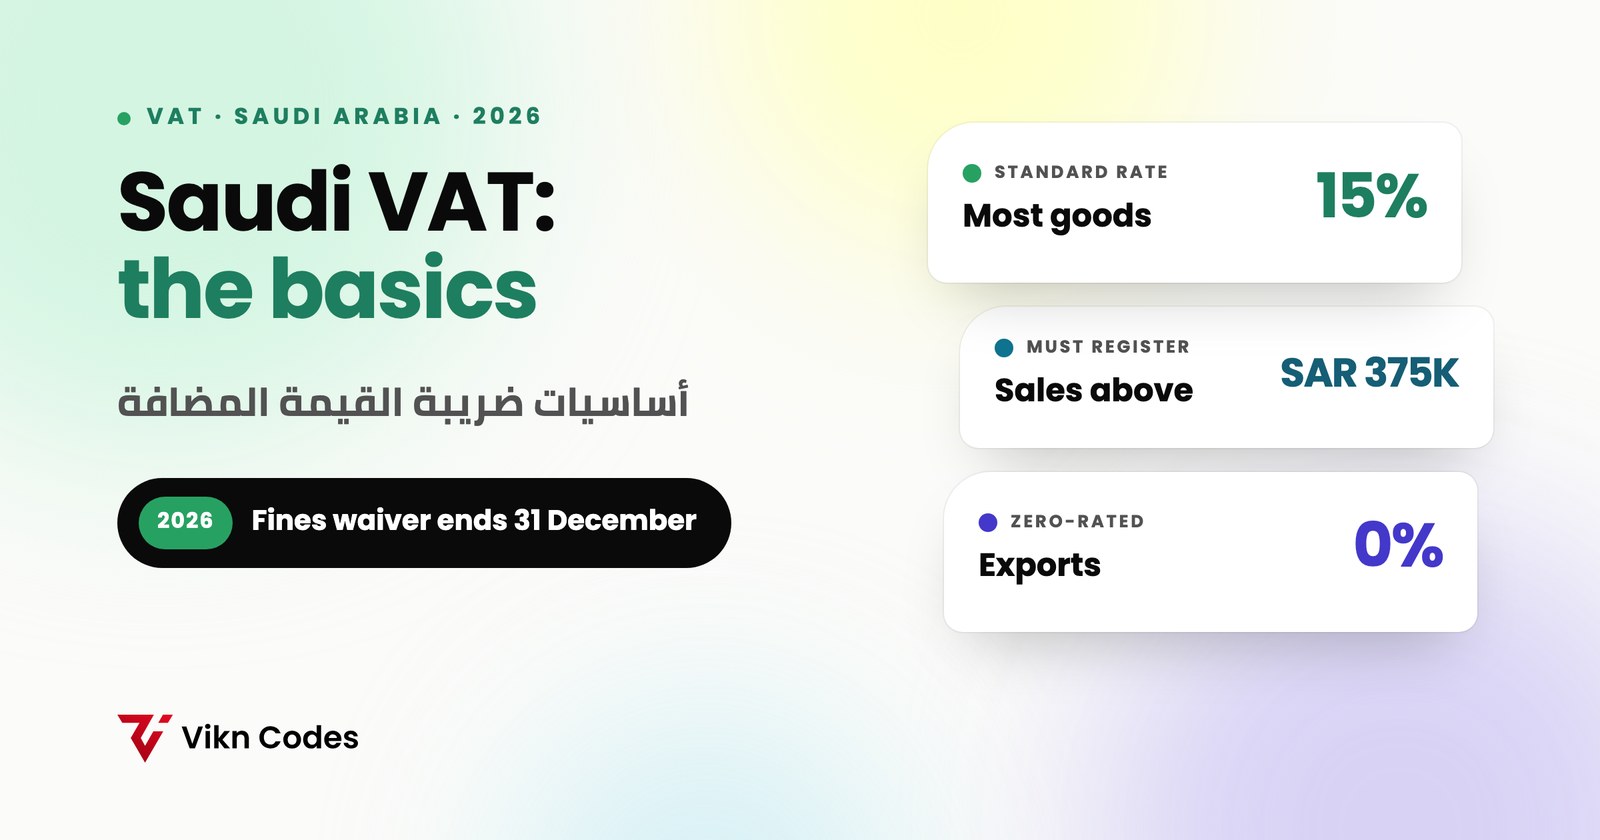
تُطبَّق ضريبة القيمة المضافة في المملكة العربية السعودية منذ 1 يناير 2018، ونسبتها 15% منذ 1 يوليو 2020، وتتولى إدارتها هيئة الزكاة والضريبة والجمارك (زاتكا).
إذا كنت تبيع سلعًا أو خدمات في المملكة، فإن ضريبة القيمة المضافة تؤثر في أسعارك وفواتيرك وتدفقاتك النقدية. يشرح هذا الدليل الأساسيات التي يجب أن يعرفها كل صاحب منشأة.
ضريبة القيمة المضافة في السعودية باختصار
| النسبة الأساسية | 15% |
| التسجيل الإلزامي | عند تجاوز المبيعات الخاضعة للضريبة 375,000 ريال خلال 12 شهرًا |
| التسجيل الاختياري | ابتداءً من 187,500 ريال |
| الإقرارات | شهرية إذا تجاوزت المبيعات 40 مليون ريال سنويًا، وإلا فربع سنوية |
| موعد الإقرار والسداد | آخر يوم من الشهر التالي لنهاية الفترة |
| الفواتير | الفوترة الإلكترونية إلزامية (الفوترة الإلكترونية من زاتكا) |
| مدة حفظ السجلات | 6 سنوات على الأقل |
كيف تعمل ضريبة القيمة المضافة
تُفرض الضريبة في كل مرحلة من المورد إلى العميل، لكن المستهلك النهائي هو من يتحملها فعليًا:
- تضيف 15% على مبيعاتك وتحصّلها من العملاء (ضريبة المخرجات).
- تدفع 15% على مشترياتك التجارية (ضريبة المدخلات).
- في كل فترة تدفع لزاتكا الفرق، أو تطالب باسترداد إذا كانت ضريبة المدخلات أعلى.
مثال: بعت سلعًا بقيمة 10,000 ريال مضافًا إليها 1,500 ريال ضريبة، واشتريت بضاعة بقيمة 6,000 ريال مضافًا إليها 900 ريال ضريبة. تدفع لزاتكا 1,500 − 900 = 600 ريال.
هل يجب عليك التسجيل؟
- إلزامي: عندما تتجاوز مبيعاتك الخاضعة للضريبة 375,000 ريال خلال الأشهر الـ12 الماضية، أو يُتوقع تجاوزها خلال الأشهر الـ12 القادمة. قدّم الطلب عبر بوابة زاتكا فور تجاوز الحد.
- اختياري: إذا تجاوزت مبيعاتك أو مصروفاتك 187,500 ريال. يتيح لك التسجيل المبكر استرداد الضريبة على مشترياتك، وقد يعزز ثقة عملائك من المنشآت.
- غير المقيمين الذين يقدمون توريدات خاضعة للضريبة في السعودية يجب عليهم التسجيل بغض النظر عن حجم المبيعات.
غرامة التأخر في التسجيل 10,000 ريال.
ما يخضع للضريبة أو لنسبة الصفر أو يُعفى
| المعاملة | المعنى | أمثلة شائعة |
|---|---|---|
| أساسية (15%) | تفرض 15% وتسترد ضريبة المدخلات | معظم السلع والخدمات |
| نسبة الصفر (0%) | تفرض 0% مع استرداد ضريبة المدخلات | الصادرات خارج دول الخليج، والنقل الدولي، والأدوية والمعدات الطبية المؤهلة، والذهب والفضة والبلاتين الاستثماري |
| معفاة | لا تفرض ضريبة ولا تسترد ضريبة المدخلات المرتبطة بها | معظم الإيجارات السكنية، وبعض الخدمات المالية مثل هوامش الفوائد، والتأمين على الحياة |
ويخضع بيع العقارات عمومًا لضريبة التصرفات العقارية المنفصلة بنسبة 5% بدلًا من ضريبة القيمة المضافة.
الفواتير الضريبية
يجب إصدار كل فاتورة من نظام إلكتروني متوافق وباللغة العربية (ويمكن إضافة لغات أخرى إلى جانبها).
- الفاتورة الضريبية: للمبيعات إلى المنشآت، وتتضمن رقمك الضريبي والرقم الضريبي للمشتري.
- الفاتورة الضريبية المبسطة: للمبيعات إلى المستهلكين، مع رمز QR.
- الإشعارات الدائنة والمدينة: لتصحيح الفاتورة أو إلغائها. ولا يجوز أبدًا تعديل الفاتورة أو حذفها بعد إصدارها.
ويجري الآن ربط معظم المنشآت بمنصة فاتورة على موجات، ويجب على المنشآت التي تتجاوز مبيعاتها 187,500 ريال إتمام الربط بحلول 1 فبراير 2027. اطّلع على دليلنا للفوترة الإلكترونية من زاتكا.
المطالبة بضريبة المدخلات
يمكنك استرداد الضريبة التي دفعتها على المشتريات المستخدمة في نشاطك الخاضع للضريبة، بشرط أن تحتفظ بفاتورة ضريبية صحيحة باسم منشأتك. وبعض التكاليف لا يجوز استرداد ضريبتها، مثل الترفيه والضيافة ومعظم سيارات الركوب المستخدمة لأغراض شخصية. تحقق من القواعد قبل المطالبة.
الإقرارات والسداد
- الإقرارات الشهرية مطلوبة إذا تجاوزت المبيعات السنوية الخاضعة للضريبة 40 مليون ريال، ويقدّم الباقون إقرارات ربع سنوية.
- قدّم الإقرار وادفع الضريبة بحلول آخر يوم من الشهر التالي (مثلًا، يُستحق ربع يناير–مارس بحلول 30 أبريل).
- قدّم الإقرار حتى لو لم تكن لديك مبيعات خلال الفترة.
الغرامات
| المخالفة | الغرامة |
|---|---|
| التأخر في التسجيل | 10,000 ريال |
| التأخر في تقديم الإقرار | من 5% إلى 25% من الضريبة المستحقة |
| التأخر في السداد | 5% من الضريبة غير المسددة عن كل شهر أو جزء منه |
| إقرار خاطئ ينتج عنه ضريبة أقل | 50% من الفرق |
| عدم إصدار الفواتير أو عدم حفظ السجلات | حتى 50,000 ريال |
مبادرة إلغاء الغرامات تنتهي في 31 ديسمبر 2026
مُددت مبادرة زاتكا لإلغاء الغرامات والإعفاء من العقوبات المالية حتى 31 ديسمبر 2026. وتشمل إلغاء غرامات التأخر في التسجيل وتقديم الإقرارات والسداد وتصحيح إقرارات ضريبة القيمة المضافة. وللاستفادة منها يجب أن تكون مسجلًا، وأن تقدّم جميع الإقرارات المتأخرة، وتدفع أصل الضريبة المستحقة (ويمكن طلب خطة تقسيط). ولا تشمل التهرب الضريبي، وتنطبق فقط على الإقرارات المستحقة في 30 يونيو 2026 أو قبله.
إذا كانت لديك غرامات قديمة، فهذا هو الوقت المناسب لتسويتها.
قائمة ضريبة القيمة المضافة
- راقب مبيعاتك شهريًا مقارنة بحد 375,000 ريال.
- حدد المعاملة الضريبية الصحيحة (15% أو 0% أو معفاة) لكل منتج وخدمة في نظام الفوترة.
- تحقق من أن كل فاتورة شراء تحمل اسم منشأتك ورقمها الضريبي قبل المطالبة بالضريبة.
- صحح الأخطاء بإشعارات دائنة أو مدينة، وليس بتعديل الفاتورة.
- قدّم الإقرار وادفع في الموعد، حتى للإقرارات الصفرية.
- احفظ سجلاتك لمدة ست سنوات على الأقل.
- جهّز الفوترة الإلكترونية لموجتك في منصة فاتورة.
كيف تساعدك Vikn Codes
تطوّر Vikn Codes برامج المحاسبة (Viknbooks و Vikn ERP) وأنظمة نقاط البيع للتجزئة وللمطاعم (Rassasy) للمنشآت السعودية، مع فواتير وتقارير ضريبة القيمة المضافة والفوترة الإلكترونية للمرحلة الثانية من زاتكا. ويساعدك فريقنا في جازان وجدة والرياض على الإعداد والالتزام.
احجز عرضًا مجانيًا لترى كيف يعمل لمنشأتك.
وللمقارنة مع الإمارات والهند، اقرأ ضريبة القيمة المضافة في السعودية والإمارات وGST في الهند.
هذا المقال إرشادي عام، وآخر تحديث له في أكتوبر 2026. تتغير أنظمة ضريبة القيمة المضافة والغرامات والمبادرات، لذا تأكد دائمًا من التفاصيل الخاصة بمنشأتك عبر zatca.gov.sa أو مع مستشارك الضريبي.